
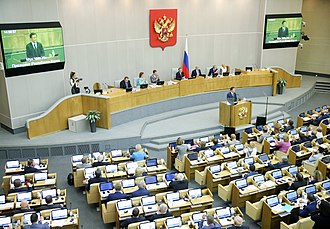
Il quattro agosto 2023, Vladimir Putin firmò una legge per introdurre in quattro repubbliche della Russia la banca islamica.
Come scrissi nel primo articolo dedicato a questo esperimento:
“Il sistema bancario islamico opera sotto la Shariah, il complesso di regole di vita che riguardano la condotta morale, religiosa e giuridica dei suoi fedeli, e proibisce transazioni che portano all’usura, con tassi di interesse che sono considerati ingiusti.
Se da un lato il sistema bancario tradizionale opera su base debito, con il cliente che sopporta il rischio delle transazioni, il sistema islamico prevede la condivisione del rischio tra cliente e banca, con il cliente che è considerato un partner.
“Nessuna banca può beneficiare dei problemi finanziari del cliente, come accade invece con la finanza convenzionale”, afferma Madima Kallimullina, segretario esecutivo della Associazione Russa di Esperti in Finanza Islamica.
“La finanza islamica promuove relazioni paritarie basate sulla partnership, cosa molto rara nella finanza convenzionale”.
La banca islamica, inoltre, non finanzia settori pericolosi per la società come alcool, tabacco e scommesse.
Un’altra differenza chiave: la banca islamica non permette la speculazione finanziaria, i derivati o transazioni non basate su beni reali, tutti elementi che hanno portato alla crisi finanziaria globale.’ (Il sistema bancario islamico ovvero la finanza etica).
L’esperimento è entrato nel vivo tra il 2024 e l’inizio del 2026.
Banca islamica: verso l’espansione della sperimentazione
L’esperimento, per il quale era prevista la conclusione nel settembre 2025, è entrato in una seconda fase operativa all’inizio del 2026. Le quattro regioni pilota rimangono le stesse (Tatarstan, Baschiria, Cecenia e Daghestan), ma il numero di istituzioni partecipanti è cresciuto costantemente.
Mentre finora il servizio è stato offerto principalmente attraverso “sportelli” o divisioni dedicate di banche convenzionali, come Sberbank, le autorità russe hanno annunciato l’intenzione di aprire la prima banca interamente islamica nel corso del 2026.
Sono in corso negoziati con i paesi arabi per creare una banca sussidiaria che faciliti i flussi di capitale tra la Russia e il Medio Oriente.
Volume d’affari: la sola Sberbank ha dichiarato di aver effettuato transazioni per oltre diciasette miliardi di rubli (circa 170 milioni di euro) sotto forma di finanziamenti conformi alla Sharia nel solo primo anno di attività.
Motivazioni geopolitiche: il “pivot” verso Sud ed Est
L’accelerazione sulla finanza islamica non è solo una questione di inclusione per i circa venti milioni di musulmani russi, ma una necessità strategica
Il primo vantaggio, infatti, è l’aggiramento delle sanzioni: con l’esclusione dai sistemi finanziari occidentali (SWIFT e circuiti di credito tradizionali), la Russia sta usando la finanza islamica come ponte per attrarre investimenti dai paesi del Golfo e del sud-est asiatico (come la Malesia).
Il Forum Economico Internazionale a Kazan (maggio 2026) sarà il palcoscenico principale per presentare i risultati del progetto pilota e attrarre, di conseguenza, nuovi partner della OIC (Organizzazione della Cooperazione Islamica).
Strumenti Finanziari introdotti
Oltre ai classici conti deposito senza interessi, si sta lavorando sull’emissione di:
- Sukuk (Bond islamici): sono state lanciate le prime emissioni di asset digitali finanziari (DFA) conformi alla Sharia.
- Murabaha e Musharakah: strumenti di compravendita e partecipazione agli utili che permettono alle imprese russe di ottenere liquidità senza violare il divieto di usura (Riba).
I vantaggi della finanza islamica per i privati
Per milioni di musulmani russi che prima evitavano il sistema bancario tradizionale per motivi religiosi (il divieto di Riba, ovvero l’interesse), oggi esiste finalmente un’alternativa legale.
Accesso al credito
I cittadini possono ora acquistare case o auto tramite contratti di Murabaha, vendita con margine di profitto concordato, anziché mutui a interesse, permettendo loro di partecipare alla vita economica senza conflitti etici.
Risparmi etici
È possibile depositare risparmi in conti di “partenariato” dove il profitto deriva da investimenti reali e non da tassi di interesse fissi.
Tutela contro il sovraindebitamento
La finanza islamica si basa sulla condivisione del rischio e vieta speculazioni eccessive (Gharar).
Poiché la banca agisce spesso come partner o acquirente dell’asset, per esempio la casa, i costi sono fissati all’inizio e non possono variare con fluttuazioni selvagge dei tassi d’interesse della Banca Centrale Russa: questo garantisce la massima trasparenza.
Divieto di anatocismo: non possono essere applicati interessi sugli interessi o penali usuraie in caso di ritardo nei pagamenti, rendendo questi prodotti meno “predatori” rispetto ad alcuni prestiti al consumo russi.
Sostegno all’economia reale
A differenza delle banche tradizionali che possono prestare denaro basandosi puramente sul merito creditizio, le banche islamiche devono finanziare beni materiali.
- Garanzia di valore: un cittadino che ottiene un finanziamento islamico sa che la banca ha verificato l’esistenza e il valore reale del bene (casa, macchinario, auto), agendo quasi come un ulteriore consulente tecnico.
- Investimenti sociali: molti fondi islamici in Russia (come quelli in Tatarstan) sono legati a progetti di sviluppo locale, infrastrutture e agricoltura, portando benefici indiretti alla comunità sotto forma di servizi e posti di lavoro.
Alternativa ai tassi di interesse elevati
In un periodo in cui la Banca Centrale Russa ha mantenuto tassi di riferimento molto alti per contrastare l’inflazione, i modelli di partenariato finanziario sono diventati competitivi.
Per molti russi non musulmani, i prodotti “Halal” sono diventati un’opzione di diversificazione: investire in fondi che non toccano settori come alcol, gioco d’azzardo o tabacco è visto come una forma di investimento etico (ESG), che sta guadagnando popolarità anche tra i giovani russi laici.
Banca finanza musulmana: aggiornamento 2026
la prova del successo tra la popolazione è data dall’approvazione da parte della Duma di Stato, nel luglio 2025, dell’estensione dell’esperimento fino al 1° settembre 2028. La legge è stata inoltre ampliata per permettere:
- Assicurazioni islamiche (Takaful): i cittadini possono sottoscrivere polizze auto e vita basate sul mutuo soccorso.
- Trasferimenti agevolati: facilità di inviare denaro verso i paesi della CSI (Asia Centrale) dove molti lavoratori immigrati in Russia hanno le famiglie, utilizzando canali certificati.
L’accesso alla finanza islamica è aperto a tutti: non esiste alcuna restrizione basata sulla religione o sull’etnia.
Qualsiasi cittadino russo o residente può aprire un conto, richiedere un finanziamento o investire in prodotti conformi alla Sharia. In effetti, il mercato sta vedendo una partecipazione crescente da parte di cittadini non musulmani, attratti da logiche puramente economiche o etiche.
I vantaggi che stanno spingendo molti russi “laici” verso questi strumenti sono principalmente tre:
- Stabilità dei costi: in un finanziamento islamico (come la Murabaha), il prezzo finale del bene è fissato al momento del contratto. Mentre i tassi di interesse dei mutui tradizionali possono variare o essere influenzati pesantemente dalle decisioni della Banca Centrale, il “margine di profitto” della banca islamica rimane bloccato. In un’economia volatile, questa prevedibilità è un grande vantaggio.
- Investimento etico (ESG): molti giovani russi nelle grandi città (Mosca, San Pietroburgo) vedono la finanza islamica come una forma di investimento socialmente responsabile. Le banche islamiche non investono in settori come il gioco d’azzardo, il tabacco, l’alcol o l’industria delle armi, attirando chi cerca un “capitalismo più pulito”.
- Condivisione del rischio: per le piccole imprese o le startup, i modelli di partenariato (Musharakah) sono interessanti perché la banca non è solo un creditore, ma un partner che condivide le perdite se il progetto fallisce. Questo offre una rete di sicurezza che il credito tradizionale non garantisce.
La strategia del governo
Quello che nel 2023 era un test cautamente ottimista, nel 2026 è diventato un pilastro della strategia di sopravvivenza finanziaria russa per connettersi ai mercati non occidentali.
Oltre ai vantaggi macroeconomici e geopolitici per lo Stato, l’introduzione della finanza islamica ha generato benefici diretti e tangibili per i cittadini russi, non limitati solo alla popolazione di fede musulmana.
Il governo russo ha deliberatamente evitato di etichettare queste leggi solo come “islamiche” nei testi ufficiali, preferendo spesso il termine “finanziamento partecipativo“.
Questa scelta terminologica serve a evitare discriminazioni, rendendo lo strumento universale per tutti i cittadini, e a garantire la neutralità costituzionale, garantendo la la natura laica dello Stato pur integrando norme religiose nel codice civile e commerciale.
Un esempio pratico: la casa
Se un cittadino di Mosca (non musulmano) vuole comprare una casa:
- Banca tradizionale: chiede un prestito, paga gli interessi. Se il tasso sale o c’è una penale, il debito aumenta.
- Banca “partecipativa”: la banca compra la casa per lui e gliela rivende a un prezzo leggermente maggiorato, pagabile a rate fisse. Il prezzo non cambierà mai, indipendentemente dall’inflazione o dai tassi della Banca Centrale.
In Italia, come in tutti i paesi dell’Unione Europea, si pagherebbero due volte le tasse di registro e l’IVA, rendendo, paradossalmente, la finanza islamica più costosa per i cittadini.
La Banca Centrale Europea (BCE), usa i tassi come unico acceleratore o freno per l’economia.
Accettare un modello dove il profitto è legato all’asset reale e non al tempo (il tempo denaro, il tempo che incide sui tassi,…), richiederebbe una rivoluzione culturale per i banchieri occidentali.
I tentativi in Occidente
Nei paesi dell’Unione Europea, con la finanza etica ed il crowfunding, si sta tentando di arrivare a risultati simili a quelli dalla finanza musulmana.
- Finanza etica: i fondi che escludono armi e tabacco applicano principi molto simili ai principi della Sharia.
- Crowdfunding e venture capital: il concetto di “investo nel tuo progetto e dividiamo i rischi” è l’essenza della finanza islamica (Musharakah).
In un momento in cui le famiglie europee soffrono per l’impennata dei tassi dei mutui variabili, un sistema che dice: “Il prezzo è questo e non cambierà mai perché abbiamo condiviso il rischio” suonerebbe estremamente attraente per chiunque, musulmano o meno.
La vera domanda è: siamo pronti a vedere la banca come un “partner d’affari” che rischia con noi, invece che come un semplice “affittuario di denaro” che vince sempre?


1 comment
Enrico Alfonso Ricciardi
Chapeau !
Articolo analitico che potrebbe essere pubblicato sul ” il Sole 24 ore”.