

Da tempo in rete ci sono i cosiddetti “esperti” che consigliano di ritirare tutti i soldi dalle banche perché crolleranno tutte, perché non conviene…
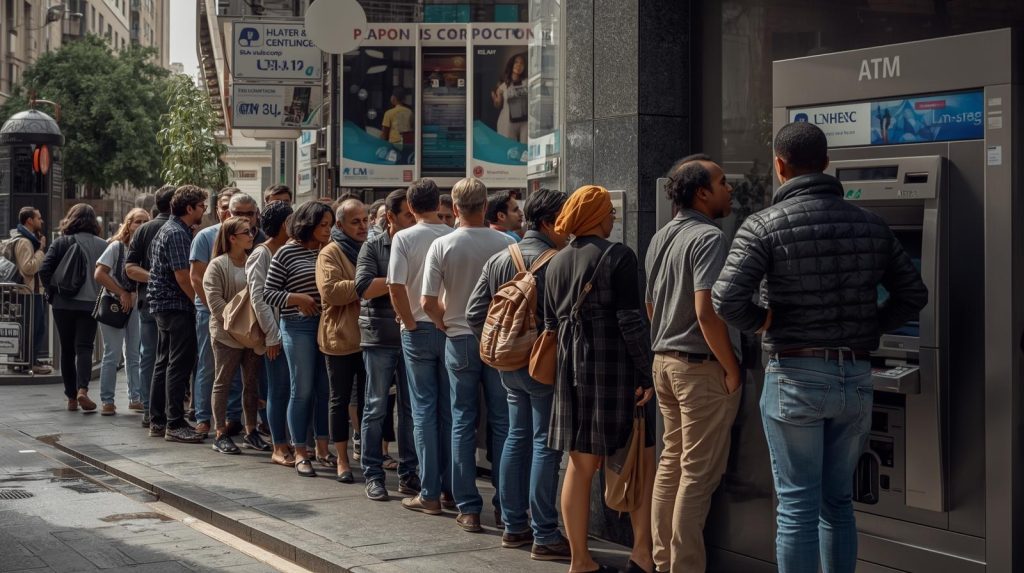
Il fenomeno della “corsa agli sportelli” (bank run) è un classico esempio di profezia che si autoavvera: un sistema sano può crollare semplicemente perché troppe persone credono, erroneamente, che stia per farlo.
Risparmi e banche: la paura è il peggior nemico dei tuoi soldi
L’allarmismo online spesso non nasce da un’analisi economica, ma dalla ricerca di clic e visualizzazioni. Il panico è un prodotto che si vende bene, ma che non offre soluzioni.
Chi urla al disastro raramente è un esperto di finanza: spesso cerca solo di alimentare un sentimento “anti-sistema” senza considerare le conseguenze reali per le famiglie e paradossalmente, aiutando il sistema.
Perché? Seguitemi e capirete.
Le banche e lo scudo dei depositanti: FITD
In Italia e in Europa esistono protezioni legali che molti ignorano.
Il Fondo Interbancario di Tutela dei Depositi (FITD): con esso i conti correnti e i depositi sono garantiti fino a 100.000€ per depositante per banca.
Se anche una banca dovesse trovarsi in difficoltà, lo Stato e il sistema interbancario garantiscono la restituzione dei fondi fino a quella cifra. Ritirare tutto per tenerlo “sotto il materasso” è oggettivamente più rischioso (furti, incendi, perdita di valore).
Le banche non tengono tutti i soldi fisicamente nei forzieri: li usano per finanziare mutui e imprese.
Se tutti ritirano contemporaneamente, si strozza l’economia reale. Le imprese non ricevono più credito, i mutui diventano difficili da ottenere e il valore dei risparmi stessi crolla a causa dell’instabilità generale: questo crea il pericoloso effetto domino.
L’effetto domino per le banche: quando il panico diventa realtà
L’effetto domino si verifica quando l’insolvenza, o il semplice timore di insolvenza, di una banca si propaga alle altre. Questo accade perché le banche sono connesse da una fitta rete di prestiti reciproci e perché i risparmiatori, vedendo cadere una tessera, temono per la propria.
Le lezioni del passato
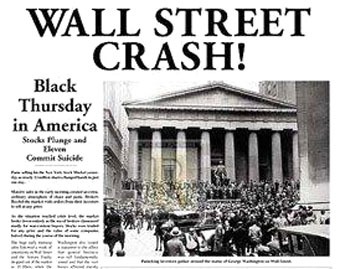
- La Grande Depressione (1929): All’epoca non esistevano paracadute. Se una banca falliva, i soldi sparivano. Il panico era giustificato perché non c’erano garanzie.
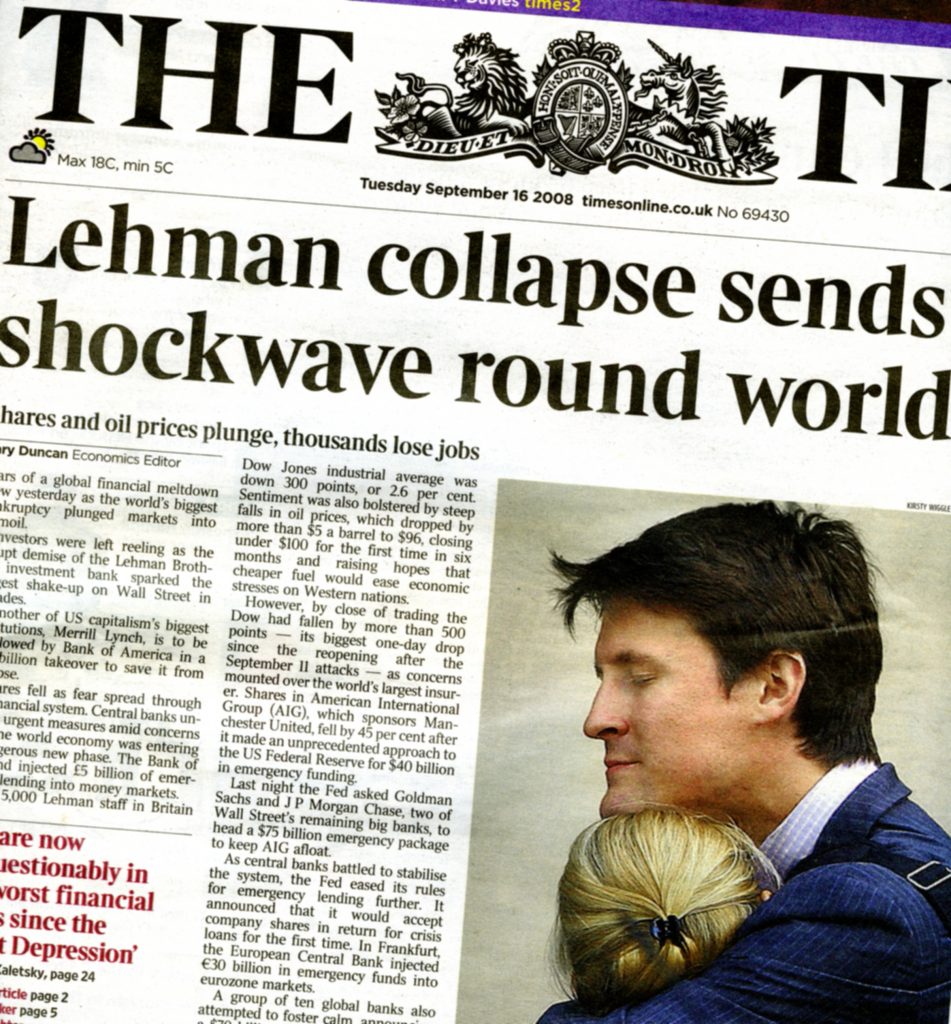
- Lehman Brothers (2008): Qui il domino fu globale. La lezione fu che alcune istituzioni sono “Too Big to Fail”, troppo grandi per fallire, e che la mancanza di trasparenza sui derivati era il vero virus.
Cosa è cambiato? La “verità” tecnica
Oggi dire che “è come nel 1929” è tecnicamente falso.
Ecco le barriere che sono state costruite:
- I Requisiti di Capitale (Basilea III): Dopo il 2008, le autorità di regolamentazione hanno imposto alle banche di tenere molta più “scorta” di denaro vero, il capitale proprio. Se una banca subisce una perdita, ha un cuscinetto molto più ampio per assorbirla senza toccare i soldi dei correntisti.
- L’Unione Bancaria Europea: oggi esiste un meccanismo di risoluzione unico. Se una banca entra in crisi, non si aspetta che il panico dilaghi: interviene un’autorità centrale che gestisce la crisi in modo ordinato, spesso separando la parte “buona” della banca da quella “malata” per proteggere i depositi.
- La Liquidità della BCE: in passato, una banca poteva fallire semplicemente perché finiva i contanti in cassa (crisi di liquidità). Oggi la Banca Centrale Europea funge da “prestatore di ultima istanza”: può fornire liquidità virtualmente illimitata alle banche solvibili per fermare sul nascere qualsiasi corsa agli sportelli.
- Indicatori di solidità: CET1 Ratio, l’indice che misura la salute di una banca ed è un indicatore di solidità. In Italia, la maggior parte degli istituti ha parametri ben superiori ai limiti minimi richiesti dalla Banca Centrale Europea.
Oggi il rischio non è più il “fallimento improvviso”, ma l’instabilità che noi stessi creiamo cedendo a informazioni non verificate. La verità è che il sistema non è perfetto, ma è infinitamente più robusto di quello che ha generato i disastri del passato.
Ieri e Oggi
| Caratteristica | Passato (Pre-2008) | Oggi (Post-Riforme) |
| Garanzia Depositi | Spesso assente o limitata. | Garantiti fino a 100.000€ (per legge). |
| Controllo Centrale | Frammentato e lento. | Vigilanza Unica della BCE sui grandi gruppi. |
| Cuscinetto di Riserva | Molto sottile. | CET1 Ratio elevati (molte più riserve). |
| Trasparenza | Bilanci opachi (derivati). | Obblighi di rendicontazione stringenti. |
Il Caso Italiano: Banche Venete (Popolare di Vicenza e Veneto Banca, 2017)
Le due banche erano arrivate al collasso a causa di una gestione scellerata e di crediti deteriorati.
Lo Stato italiano e le autorità europee hanno orchestrato un’operazione di salvataggio senza precedenti: le attività “sane” delle due banche sono state cedute a Intesa Sanpaolo al prezzo simbolico di 1 euro.
Nonostante il fallimento tecnico delle due entità originali, nessun correntista ha perso un centesimo. I conti correnti sono passati sotto Intesa Sanpaolo da un giorno all’altro: le persone hanno continuato a usare il bancomat e a vedere lo stesso saldo.
Chi ha pagato? Hanno pagato gli azionisti e i detentori di obbligazioni subordinate (investitori che accettano un rischio maggiore), ma non i depositanti.
Il caso estero: Credit Suisse (Svizzera, 2023)
Questo caso è utile per spiegare l’effetto domino e come viene fermato a livello internazionale. Credit Suisse era una delle banche più grandi e antiche del mondo.
Cosa è successo
Una crisi di fiducia, alimentata proprio dai social media e dal panico online, ha portato a deflussi record (miliardi di franchi ritirati in pochi giorni). La banca stava finendo la liquidità.
In un solo weekend, le autorità svizzere, Banca Nazionale e Governo, hanno facilitato l’acquisizione da parte di UBS (la rivale storica).
Anche in un crollo di queste proporzioni globali, i depositi sono rimasti intatti. Il lunedì mattina le filiali erano aperte e operative sotto il nuovo gruppo.
La Banca Nazionale Svizzera ha iniettato oltre 100 miliardi di liquidità per garantire che ogni richiesta di prelievo fosse soddisfatta, spegnendo l’incendio del panico sul nascere.
Le banche possono fallire, ma i depositi no
Il fallimento di una banca non significa che i soldi “svaniscono”. Significa che un’altra banca più solida subentra, garantita dallo Stato o dalla Banca Centrale.
- Il sistema è interconnesso per proteggersi: le autorità sanno che un effetto domino distruggerebbe l’economia, quindi intervengono prima che il contagio diventi incontrollabile.
- Il “Fondo di Garanzia” è l’ultima spiaggia, non la prima: spesso non serve nemmeno attivare il fondo da 100.000€, perché la banca in crisi viene assorbita da una sana prima che i conti vengano bloccati.
- Il panico è l’unico vero pericolo: nel caso Credit Suisse, la banca era tecnicamente solvibile, aveva gli asset, ma il panico mediatico ha rischiato di affossarla. Questo dimostra che chi diffonde allarmismo in rete sta giocando con il fuoco, non con la verità.
“Dire che ‘le banche sono sicure’ non significa dire che non avranno mai problemi, ma che oggi esiste un’armatura legale e finanziaria costruita apposta per far sì che i problemi della banca non diventino mai un problema del tuo portafogli.”
Il caso Parmalat: cosa è successo davvero?
Molti citano Parmalat per dire ‘non ci si può fidare di nessuno’. Ma la verità è che chi ha perso i risparmi con Parmalat aveva acquistato obbligazioni, ovvero aveva scommesso sulla salute di un’azienda privata. Il conto corrente non è una scommessa: è un deposito protetto da uno scudo legale che nel 2003 non era neanche lontanamente così robusto come lo è oggi.”
Il crac Parmalat non è stato un fallimento bancario, ma uno dei più grandi falsi in bilancio della storia.
Il meccanismo
L’azienda dichiarava di avere miliardi di euro in un conto presso la Bank of America alle Cayman. Quel conto, semplicemente, non esisteva. Era un documento scannerizzato e contraffatto.
A perdere tutto furono gli azionisti, che avevavano comprato quote della società, e gli obbligazionisti, che avevano prestato soldi a Parmalat in cambio di interessi.
Perché Parmalat NON è un motivo per ritirare i soldi dalle banche
Chi usa Parmalat per spaventare i correntisti commette tre errori (o bugie) macroscopici:
- Azienda vs Banca: Parmalat era un’azienda privata che produceva latte. Una banca è un’istituzione regolamentata. I controlli che oggi la BCE effettua sui bilanci bancari sono infinitamente più capillari di quelli che le società di revisione fecero su Parmalat vent’anni fa.
- Investimento vs Deposito: i risparmiatori traditi da Parmalat non avevano “soldi sul conto“, avevano prodotti finanziari. Il conto corrente non è un investimento a rischio, è un servizio di custodia garantito per legge.
- L’evoluzione della vigilanza: Il crac Parmalat (insieme a quello Cirio) portò alla nascita della Legge sul Risparmio (2005) in Italia, che ha rafforzato i poteri della Consob e di Banca d’Italia proprio per evitare che simili falsificazioni potessero ripetersi.
Il rischio zero non esiste in natura, ma confondere il crac di un’azienda privata con la solidità di un intero sistema bancario europeo è come dire di non salire più su un aereo perché è affondata una nave. Sono mezzi diversi, regole diverse e protezioni diverse.
La libertà di espressione è una responsabilità
In diritto esiste un limite alla libertà di espressione: non puoi gridare “Al fuoco!” in un locale pieno se l’incendio non c’è, perché il calpestio causato dal panico ucciderà più persone di quante ne avrebbe uccise una fiammella. Chi sparge panico bancario in rete sta facendo esattamente questo servendo un assist al Deep State, come vedremo.
Il business del disastro
Molti di quelli che suggeriscono di svuotare i conti non sono esperti di finanza, ma esperti di coinvolgimento (engagement).
- La psicologia: la paura è l’emozione che viaggia più velocemente sui social. Un video intitolato “Le banche chiudono domani: ecco cosa fare” otterrà cento volte le visualizzazioni di un’analisi seria sulla solidità dei capitali.
- Il profitto: più visualizzazioni significano più introiti pubblicitari, più follower e più potere d’influenza. Queste persone monetizzano l’ansia dei risparmiatori in buona fede.
Il reato di “aggiotaggio” e turbativa di mercato
È bene ricordare che diffondere notizie false, esagerate o tendenziose atte a provocare una perturbazione dei mercati o a danneggiare la fiducia nel sistema bancario è un reato.
In Italia, l’articolo 2637 del Codice Civile e le norme sulla turbativa di mercato puniscono chi diffonde fake news finanziarie. La libertà di parola non include il diritto di distruggere l’economia di una nazione per un pugno di “like”.
La responsabilità morale: colpire i più deboli
Chi ha milioni di euro non li tiene tutti sul conto corrente: ha consulenti, avvocati e diversificazioni.
Chi viene colpito? Il pensionato, il piccolo risparmiatore, la famiglia che ha messo da parte 20.000€ con fatica.
Spingere queste persone a ritirare tutto significa esporle a:
- Rischi fisici: furti in casa e scippi, che aumentano statisticamente quando circolano queste voci.
- Controlli fiscali: prelevamenti massicci e ingiustificati possono far scattare segnalazioni all’antiriciclaggio, creando problemi burocratici infiniti al cittadino onesto.
- Perdita di servizi: per esempio non si riceve la pensione o lo stipendio, non si ha una carta di credito…
Riconoscere un “venditore di panico“
- Chi parla ha una preparazione tecnica? È un economista, un analista, o un “influencer” generico?
- Cita fonti ufficiali? Banca d’Italia, BCE, Il Sole 24 Ore o “mi ha detto mio cugino che lavora in banca“?
- Qual è la soluzione che propone? Se la soluzione è “compra il mio corso”, “compra oro da questo sito” o “seguimi per altre news“, c’è un conflitto di interessi.
Chi diffonde falsità per tornaconto personale non sta facendo ‘contro-informazione’: sta sabotando i risparmi dei propri concittadini.
Il paradosso
La corsa al ritiro in banca può portare ad una stretta sul contante e ad un’accelerazione verso l’euro digitale: obbligatorio, programmabile e controllabile.
Tutti coloro che affermano di essere contro il Deep State, dovrebbero avvisare dei pericoli, reali questi, derivanti dalla digitalizzazione della nostra vita: spingere le persone a provocare un collasso bancario non danneggerà i ricchi né il Sistema.
Il risultato che si otterrà sarà proprio quello che stiamo combattendo: ID digitale e denaro virtuale, con un controllo stringente sulle nostre vite, sui nostri pensieri e movimenti.
Schiavi con catene invisibili ma pesanti.


1 comment
Cinzia
Complimenti Manuela.